0813-7202555


作者:小编 时间:2026-09-19 05:11:24
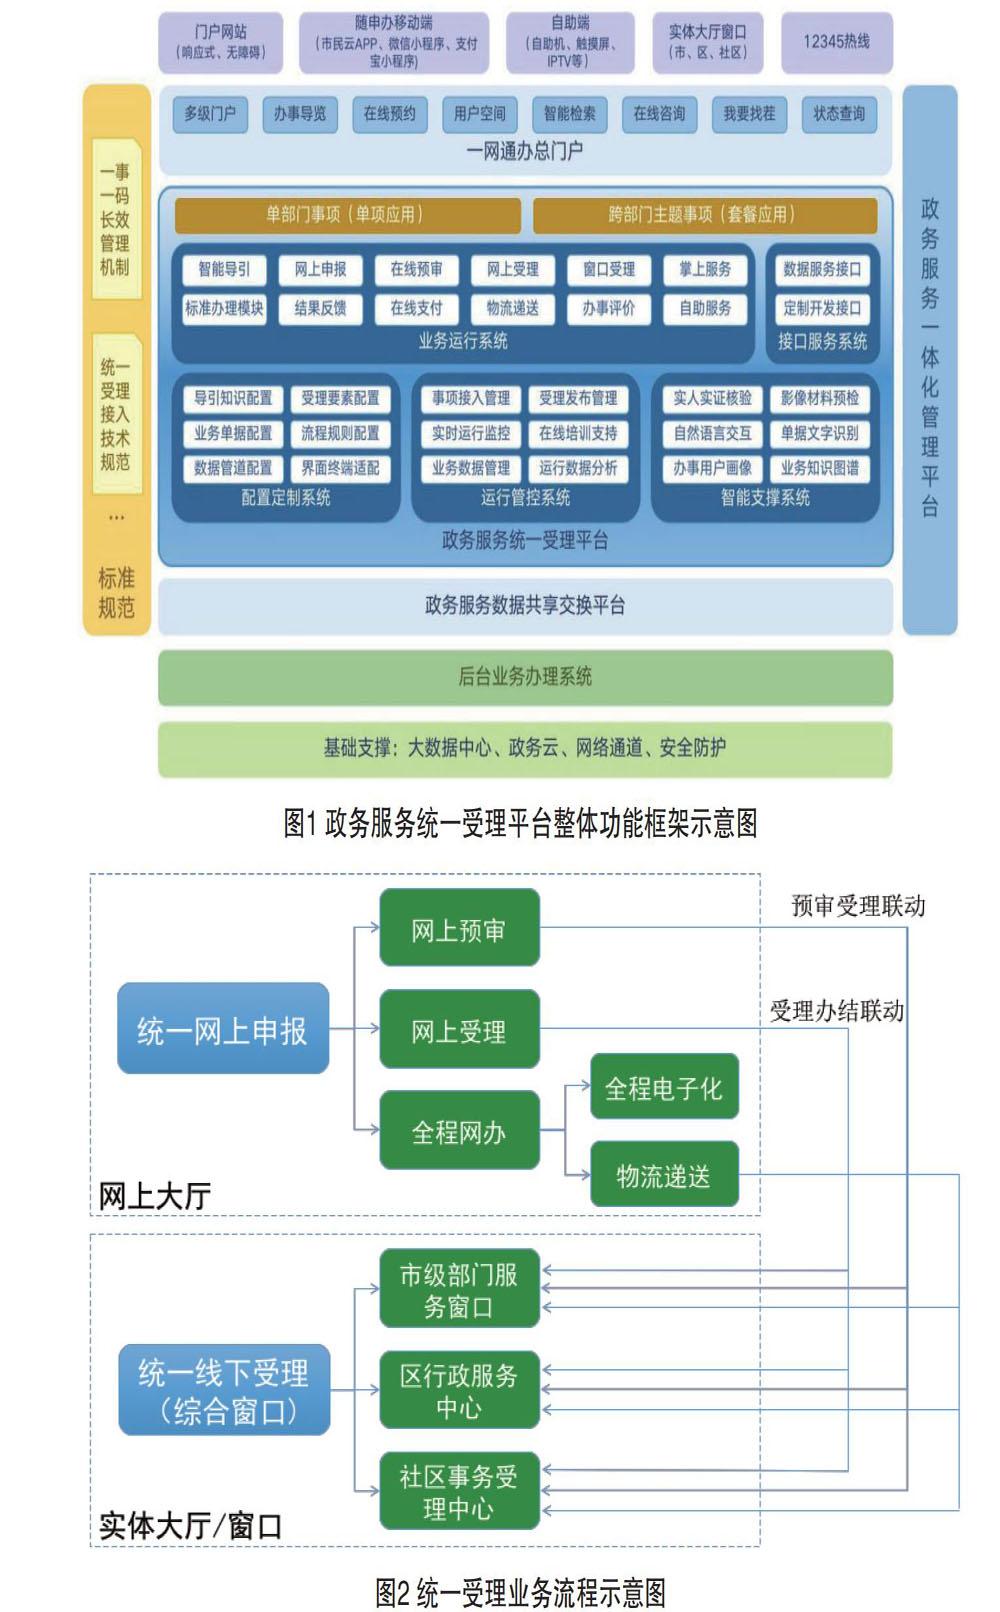
智慧政务对政府政务服务、公共管理、社会治理、监督决策等业务进行数字化重构的产业体系,涵盖政务云平台、一体化办事系统、数字中台、政务大数据、智慧治理应用、安全运维等软硬件及配套服务。上游包含服务器、网络设备、操作系统、算法服务,下游面向各级政府部门,旨在打通跨部门业务壁垒,简化办事流程,提升公共服务供给与社会治理效能,是数字政府建设的核心支撑产业。
智慧政务的本质是一套关于“行政权力运行方式的重构”——它要在部门壁垒森严、数据权属模糊、审批流程刚性、问责机制复杂的条件下,让信息跨越组织边界流动,让决策从经验驱动转向数据驱动,让服务从“被动受理”变为“主动感知”。这种能力,远比“做一个好用的APP”复杂得多。
中研普华产业研究院在《2026-2030年中国智慧政务行业全景调研及发展趋势预测报告》中提出:智慧政务行业已经走过以基础设施铺设和系统上线为标志的数字化阶段,正在进入一个由政务大模型驱动、由治理逻辑重塑定义的数智化新周期。
理解智慧政务当下的状态,需要先看清一个基本事实:政务服务的线上化覆盖已经基本完成,但智能化的深度应用才刚刚开始。
从覆盖广度来看,全国县级以上政府基本实现了政务服务线上化,省级平台的事项覆盖率已经达到相当高的水平,“一网通办”作为政务服务的基础设施已经趋于成熟。这意味着,智慧政务的“有没有”问题已经基本解决,行业增长的动力正在从“铺摊子”转向“挖深度”。
这个转变的核心驱动力来自政务大模型。清华大学与人民网研究院联合发布的《中国智慧政务发展状况与趋势》报告指出,人工智能技术与生成式大模型的广泛部署,正在推动智慧政务建设从数字化向数智化迈进。政务大模型通过“对内嵌入”与“对外服务”的双重路径,贯穿政务服务、政务办公、社会服务和管理决策等不同领域,突破传统科层治理在复杂社会环境下的结构性瓶颈。
所谓“对内嵌入”,是指大模型被用于辅助公文写作、政策文件解读、会议纪要生成、数据报表分析等内部办公场景;所谓“对外服务”,是指大模型被用于智能客服、政策精准推送、办事引导、材料预审等面向公众的服务环节。这两条路径的共同特征在于,大模型不是在原有系统上“加一个对话框”,而是在重构信息处理和人机协作的基本方式。
竞争格局的演变是观察现状的另一个维度。智慧政务市场呈现出“传统IT企业主导、新兴科技企业崛起、专业化垂直厂商深耕”的分层格局。华为、浪潮、太极股份等传统IT厂商凭借深厚的项目经验和政府客户关系,在政务云、大数据平台等基础设施层占据主导地位;腾讯、阿里巴巴等互联网企业凭借平台能力和用户触达优势,在政务服务应用层形成差异化竞争力;而新点软件、南威软件、大汉软件等专业化厂商则在政务服务软件、数据治理等细分领域建立了技术壁垒。IDC发布的AI+政务服务市场份额报告显示,浪潮软件、新点软件和太极股份在该细分市场排名前列,这一格局反映出政务服务软件领域已经形成了相对稳定的竞争结构。
观察智慧政务的市场规模,如果只关注行业总营收的增减,可能会错过更有信息量的信号:增长的重心正在从硬件铺设和基础软件部署,向智能化应用和持续运营服务迁移。
从全球视野来看,智慧政务市场正处于快速扩张通道。多家国际研究机构的预测显示出高度一致的判断:这一市场保持着显著高于全球经济增长平均水平的复合增速,亚太地区是增长最快的区域,北美则依然是规模最大的单一市场。增长的驱动力来自多个层面:城市化进程带来的公共治理复杂度提升、公民对服务效率的期待持续攀升、数据隐私与网络安全法规趋严所催生的合规性投资,以及人工智能技术在公共部门规模化落地的窗口期正在打开。
中国市场的增长逻辑有着自身的特殊性。IDC发布的《中国数字政府市场预测》显示,未来五年中国数字政府市场将呈现“总量稳增、结构重构”的特征,市场规模的绝对增速相对温和,但内部结构正在发生深刻变化。基础设施层仍然是最大的支出项,但增长重心正在从通用云计算向智算中心和异构算力迁移。平台层的增速显著高于行业平均水平,以政务大模型平台、智能体平台、数据中台为核心,正在形成可持续复用的智能服务能力,被IDC定义为数智政府的“数智中枢”。应用层的竞争焦点则从“交付了多少个系统”转向“系统运营的成效如何”,服务化和效果导向的采购模式正在逐步取代传统的一次性项目建设模式。
值得关注的还有服务化收入模式的崛起。IDC预测显示,未来数字政府建设模式将由一次性项目投资转向政企合作,注重长期运营、服务化和效果导向。这意味着,智慧政务的商业模式正在从“交钥匙工程”向“持续服务”迁移。对供应商而言,这既意味着更长的客户生命周期和更稳定的收入流,也意味着需要具备更强的运营能力和交付质量保障能力。
根据中研普华研究院撰写的《2026-2030年中国智慧政务行业全景调研及发展趋势预测报告》显示:
智慧政务的产业链结构有一个显著特征:上游的技术迭代速度远快于中游的交付模式,而下游的制度环境又在根本上约束着技术的落地空间。这种“三速不等”的格局,决定了行业参与者的战略选择空间。
上游是基础设施与核心技术层,包括芯片与服务器、云平台、操作系统与数据库、AI大模型与算法等。这是产业链中技术迭代最快、竞争格局变动最剧烈的环节。政务云正在从“上云”走向“智算”,异构算力的部署和调度成为新的技术焦点。大模型能力的快速演进,正在从根本上改变政务应用的功能边界。
中游是解决方案与系统集成层,也是智慧政务产业链中参与者最多、商业模式分化最明显的环节。这一层的参与者大致可以分为几类:以华为、浪潮为代表的“全栈型”厂商,能够提供从芯片到云、从平台到应用的完整解决方案;以太极股份、中国软件为代表的“集成型”厂商,擅长大型政务信息化项目的总体把控和跨系统整合;以新点软件、南威软件为代表的“垂直型”厂商,在政务服务、公共资源交易、数据治理等细分领域建立了深度能力;以腾讯、阿里为代表的“平台型”厂商,则通过政务微信、城市服务等入口级产品触达终端用户。
下游的需求侧正在经历结构性变化。政府部门既是智慧政务系统的使用者,同时也是行业发展政策的制定者,这种双重身份使得下游对产业链的影响力远超一般行业。从应用结构来看,数据治理的投资主要集中在市和区县两级,这两级政府承担着最直接的服务交付责任,也面临着最大的治理压力。从应用场景来看,政务服务“一网通办”仍然是最成熟、覆盖率最高的领域,但社会治理、智慧监管、公共安全、应急管理等场景的智能化需求正在快速增长。
展望智慧政务行业的未来走向,最值得关注的不是某个具体技术的落地速度,而是“智慧政务”这个概念本身的内涵正在被重新定义。
第一个趋势是从“智能工具”走向“智能体”。当前的智慧政务应用,本质上仍然是“人在使用工具”——工作人员操作系统、公众使用APP、决策者查看仪表盘。但AI智能体的出现正在改变这个关系。IDC指出,政务大模型应用及基础架构在政府行业的渗透率仍然很低,这意味着智能体的规模化落地空间巨大。当智能体能够自主理解公众诉求、调用后台系统办理业务、在遇到模糊情况时请求人工介入,政务服务的交付方式就从“人操作机器”变成了“人机协同作业”。深圳发布的政务AI应用场景清单中,多个场景明确指向智能体的建设,这标志着行业已经从“概念验证”进入“规模化采购”的前夜。
第二个趋势是从“项目建设”走向“能力运营”。传统智慧政务项目的生命周期是清晰的:招标、建设、验收、上线,然后进入运维期。但在智能化阶段,系统的价值不再取决于“上线时功能有多全”,而取决于“运行中迭代有多快”。大模型需要持续的训练和调优,智能体需要在实际交互中不断学习,数据平台需要在新的业务场景中持续复用。这种“能力运营”的模式,对供应商的持续服务能力和客户关系深度提出了完全不同的要求。
第三个趋势是治理逻辑的深层重塑。清华大学的研究指出,政务大模型正在驱动智慧政务呈现出认知重塑、权责明晰、流程优化与目标升级四大核心趋势。这四者之间存在着深层的耦合关系:认知重塑意味着决策从“经验判断”转向“数据+算法辅助判断”;权责明晰意味着跨部门协同的模糊地带被技术性的规则所替代;流程优化意味着审批链条中的冗余环节被识别和压缩;目标升级意味着智慧政务的终极目标从“提升效率”回归到“以人为本”。
从区域格局来看,不同层级政府的智慧政务建设正在呈现差异化的路径。省级政府侧重于平台能力的构建和数据标准的统一,市级政府承担着大多数服务交付和治理执行的功能,区县和基层则是智能化应用落地的“最后一公里”。这种梯度结构意味着,智慧政务的市场机会不是均质的,而是沿着行政层级和治理需求形成分层的需求图谱。
智慧政务的价值,从来不在系统有多先进、界面有多美观,而在于它能否让公共服务的交付变得更精准、更可及、更可信。从“最多跑一次”到“一次都不跑”,从“人找政策”到“政策找人”,从“事后处置”到“事前预判”,这些转变的背后是治理逻辑的根本性重构。
当大模型让系统变聪明、当智能体让服务变主动、当数据让决策变精准,政府治理的“智慧”到底体现在哪里?答案或许不在某一项技术的领先程度,而在于技术、制度与人的协同能力——能否让技术嵌入行政流程而不制造新的壁垒,能否让数据流动而不侵犯隐私,能否让智能辅助决策而不替代人的判断。
想了解更多智慧政务行业干货?点击查看中研普华最新研究报告《2026-2030年中国智慧政务行业全景调研及发展趋势预测报告》,获取专业深度解析。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
